ROMI зелёный, CAC в норме, а прибыли нет: как читать ROMI, CAC и LTV одной связкой и не резать окупаемые каналы
Решение по одной метрике режет бюджет вслепую. Разбираю, как связка ROMI, CAC и LTV на сквозной аналитике меняет вывод о канале на противоположный.
Собственник открывает отчёт, видит канал с дорогим привлечением и отключает его. Через квартал выручка проседает сильнее, чем сэкономленный бюджет. Причина простая: решение приняли по одному показателю, а экономику канала определяют три, и читать их нужно вместе.
Цена ошибки выросла вместе с ценой привлечения
Ошибиться сегодня дороже, чем три года назад. Стоимость привлечения клиента в платной рекламе прибавила 144% накопительно за 2022–2025 годы — по данным Media Instinct Group, расходы на привлечение растут примерно в шесть раз быстрее инфляции. Разрыв между динамикой привлечения и накопленной инфляцией составил 120 процентных пунктов: индекс от базы 2022 года дошёл до 1,64 в 2023-м, 2,16 в 2024-м и 2,44 в 2025-м. Бюджет расходуется быстрее, чем растут общие цены.
Здесь важно не смешивать цифры с разными базами. Накопительные 144% за три года и рост на 31% год к году по итогам четвёртого квартала 2024-го (исследование E-Promo Group) — это разные измерения. Первое считает три года подряд, второе — один год к предыдущему. Сложение этих чисел само по себе искажает картину, а на искажённой картине решения о бюджете принимать нельзя.
Почему CAC в одиночку вводит в заблуждение
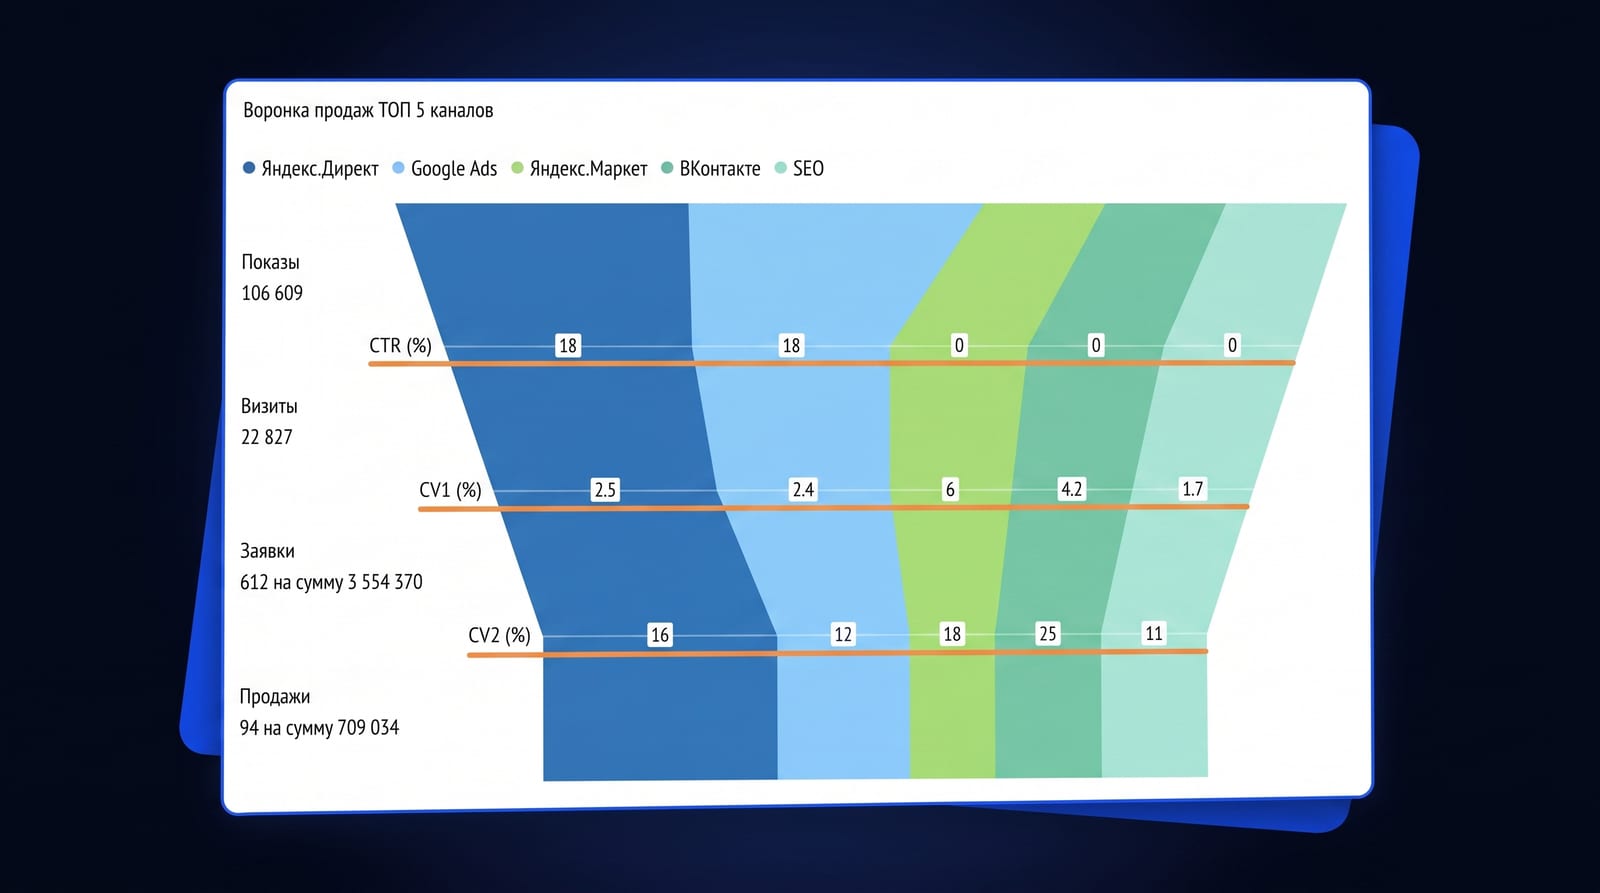
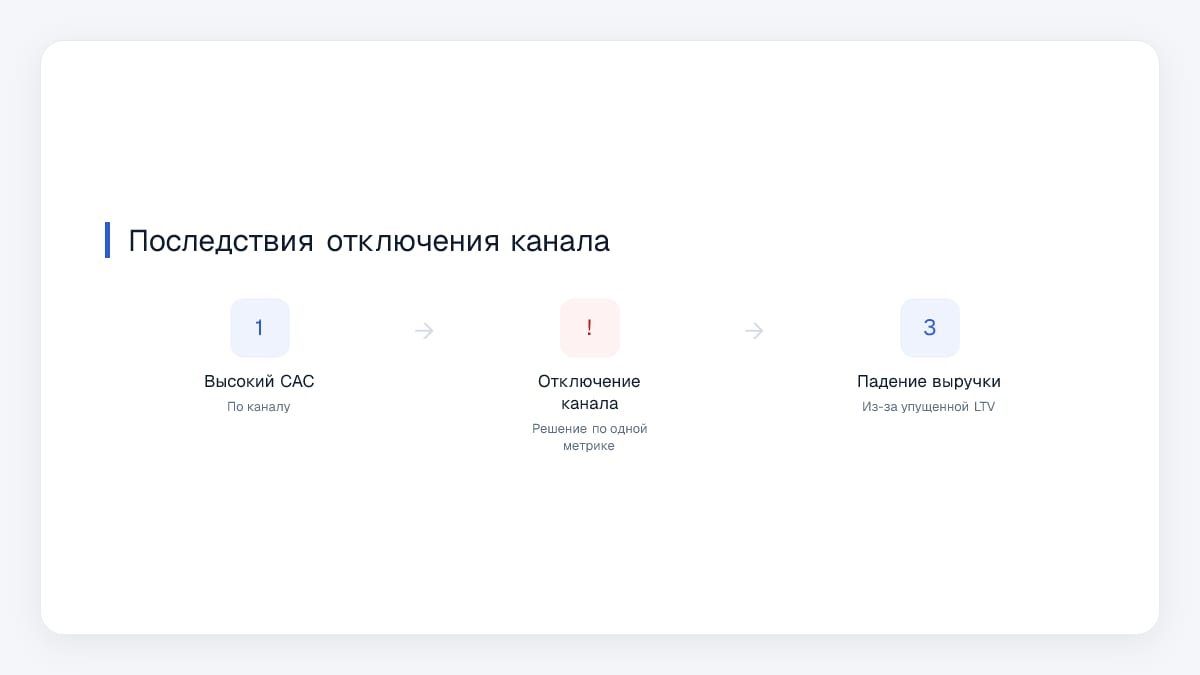
Стоимость привлечения показывает цену входа. Она ничего не говорит о том, сколько клиент вернёт за время работы с вами. Пока рядом нет пожизненной ценности клиента (LTV), слова «дорого» и «невыгодно» описывают разные вещи.
Разбор на цифрах (из публичного материала по управлению метриками, привожу как иллюстрацию). Партнёрский канал со стоимостью привлечения 2800 ₽ даёт ROMI 2,2. Соцсети со стоимостью привлечения 1800 ₽ — только 1,2. Дешёвый по входу канал проигрывает дорогому, потому что пожизненная ценность клиента из партнёрки — 9000 ₽ против 4000 ₽ в соцсетях. Отключение «дорогого» канала по одной стоимости привлечения убирает из работы самый окупаемый источник сделок — тот, что возвращает деньги на длинном хвосте повторных покупок.
Ориентир отношения LTV к CAC от 3:1 часто приводят как норму. Он пришёл из зарубежной практики подписочного софта (популяризирован David Skok в 2013 году) и не переносится на российскую электронную торговлю и потребительский рынок как универсальный порог. Надёжных отраслевых значений по рынку РФ в открытых источниках найти не удалось, поэтому опираться стоит на собственные данные по когортам, а не на заимствованное число.
Почему «зелёный» ROMI часто оказывается фикцией
ROMI бывает зелёным на бумаге и убыточным по деньгам. Разница возникает в том, от чего его считают. Кампания дала выручку 1 млн ₽ при затратах 200 тыс. ₽. Расчёт от валовой выручки покажет 400%. Реальная окупаемость при марже 30% считается от маржинальной прибыли: (300 тыс. − 200 тыс.) / 200 тыс. × 100% = 50%. Разрыв между 400% и 50% — это и есть цена методики.
Корректная формула считает от маржинальной прибыли с учётом себестоимости и возвратов. Без этого показатель хвалит кампании, которые на самом деле съедают маржу.
Второй источник фикции — модель атрибуции. Атрибуция по последнему клику переоценивает финальную точку касания и обнуляет вклад верхней части воронки. Команда видит «пустой» ROMI у каналов знакомства и режет их финансирование, хотя именно они приводят сделки, которые потом закрываются через поиск или прямой заход. Корректный вывод требует учёта пожизненной ценности клиента и себестоимости. Про то, какой цифре заявок вообще верить, когда Директ, Метрика и CRM показывают разное, я разбирал в отдельном материале про расхождение источников.
Средний CAC по компании прячет экономику каналов
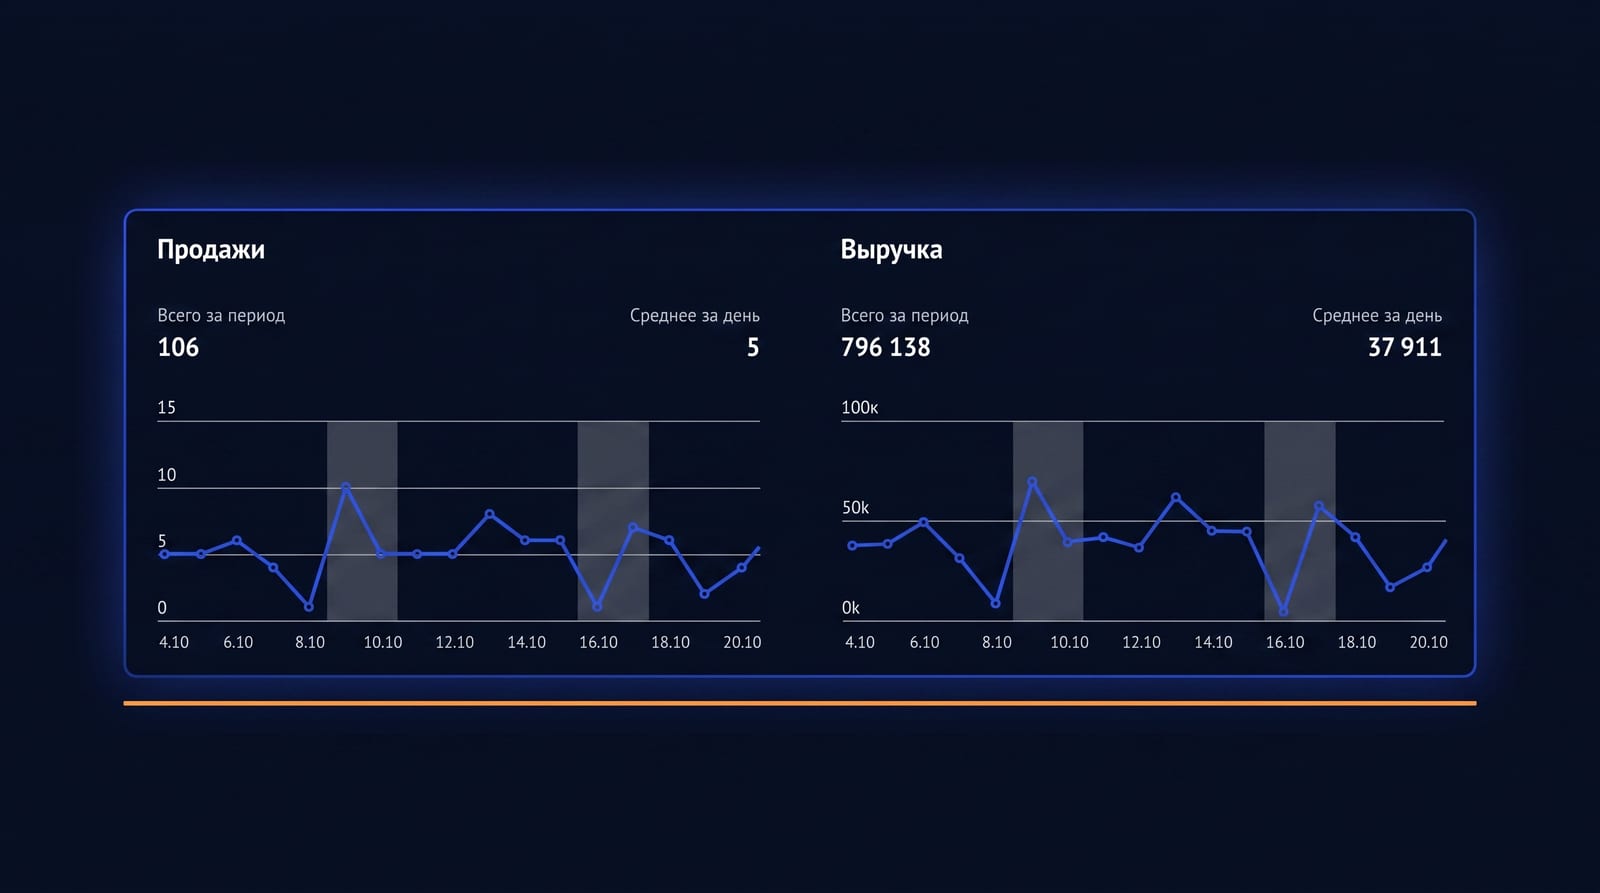
Единый показатель привлечения «по бизнесу» усредняет окупаемые и убыточные каналы в одну спокойную с виду цифру. За ней не видно, какой источник кормит, а какой проедает бюджет.
Рост привлечения неравномерен по отраслям, и это ломает любое усреднение. В недвижимости стоимость целевого действия выросла на 72%, стоимость клика — на 52% при падающей конверсии. В электронной торговле мягче: целевое действие плюс 18%, клик плюс 4,4%. Компания с разными направлениями, которая смотрит на один усреднённый CAC, не видит, что одно направление уже убыточно, а другое ещё держит окупаемость. Читать нужно на уровне канала и когорты клиентов, где ROMI, CAC и LTV собраны по одному источнику сделки. Именно для этого я и настраиваю сквозную аналитику — чтобы связка считалась по каналу, а не по компании целиком.
Что связка метрик даёт бюджету собственника
Три показателя закрывают три разных вопроса. CAC отвечает, сколько стоит вход. LTV — сколько клиент вернёт за всё время. ROMI от маржи — окупилось ли вложенное. Когда стоимость привлечения превышает пожизненную ценность, бизнес теряет деньги на каждом клиенте, и никакой зелёный отчётный процент этого не отменит.
Среда не оставляет запаса на ошибку в расчётах. Медиаинфляция в платной рекламе оценивается около 30% на 2025 год (оценка E-Promo Group, независимого подтверждения по всему рынку нет). С 1 апреля введён 3%-ный сбор на интернет-рекламу. Ключевая ставка ЦБ держалась на уровне 21%, а значит заёмные деньги в обороте дороже. На малый и средний бизнес приходится около 70% объёма интернет-рекламы РФ, при этом средний бюджет вырос примерно с 50–100 тыс. ₽ в месяц в 2023 году до порядка 1 млн ₽ к 2026-му. При таком бюджете каждая ошибка атрибуции стоит собственнику реальных денег.
Прежде чем резать канал, стоит посчитать, во сколько обходится решение вслепую — грубую прикидку потерь удобно сделать через калькулятор потерь без сквозной аналитики. Дальше решение о канале должно опираться на все три показателя разом: тогда из работы уходит убыточное, а окупаемое на длинном LTV остаётся. Отдельно про то, как первая продажа искажает вывод и почему по ней нельзя судить о канале, я писал в разборе окупаемости по первой сделке.
Никита Бердников
Официальный партнёр amoCRM (ID 28602378), Roistat, SIPUNI и Wazzup24, бизнес-партнёр 1С-Битрикс. 5+ лет настраиваю CRM, сквозную аналитику и телефонию под выручку — лично, без агентских посредников. 25+ проектов, ₽100M+ выручки клиентов.
Частые вопросы
- Как читать ROMI и CAC вместе, чтобы не отключить окупаемый канал?
- В проектах я никогда не сужу о канале по одной стоимости привлечения (CAC): она показывает только цену входа, но не то, сколько клиент вернёт. Я свожу её с ROMI и пожизненной ценностью клиента (LTV). Канал с привлечением 2800 ₽ и LTV 9000 ₽ окупается лучше дешёвого с LTV 4000 ₽.
- Зачем считать ROMI, CAC и LTV одной связкой, а не по отдельности?
- Я собираю три показателя вместе, потому что каждый отвечает на свой вопрос: CAC — сколько стоит вход, LTV — сколько клиент вернёт за всё время, ROMI от маржи — окупилось ли вложенное. Когда стоимость привлечения превышает пожизненную ценность, бизнес теряет деньги на каждом клиенте, и зелёный процент этого не отменит.
- Почему зелёный ROMI на бумаге бывает убыточным по деньгам?
- ROMI зеленеет, когда я считаю его от валовой выручки. При выручке 1 млн ₽ и затратах 200 тыс. ₽ так выходит 400%. Я считаю от маржинальной прибыли: при марже 30% реальная окупаемость — (300 − 200) / 200 × 100% = 50%. Без учёта себестоимости и возвратов показатель хвалит кампании, которые съедают маржу.
- Почему средний CAC по всей компании вводит в заблуждение?
- Единый CAC «по бизнесу» усредняет окупаемые и убыточные каналы в одну спокойную с виду цифру. Рост привлечения неравномерен: в недвижимости стоимость целевого действия выросла на 72%, в электронной торговле — на 18%. Я читаю метрики на уровне канала и когорты и потому настраиваю сквозную аналитику по каждому источнику сделок.
- Почему атрибуция по последнему клику режет прибыльные каналы?
- Атрибуция по последнему клику переоценивает финальное касание и обнуляет вклад верхней части воронки. Команда видит пустой ROMI у каналов знакомства и режет их финансирование, хотя именно они приводят сделки, которые закрываются потом через поиск или прямой заход. Я считаю окупаемость с учётом LTV и себестоимости, чтобы этот вклад был виден.
- Стоит ли ориентироваться на отношение LTV к CAC 3:1?
- Я не переношу этот порог на российский рынок: он пришёл из зарубежной практики подписочного софта, был популяризирован в 2013 году, и надёжных отраслевых значений по РФ в открытых источниках найти не удалось. Я опираюсь на собственные данные по когортам клиентов, а не на заимствованное число.
Похожие статьи
Все статьи в рубрике «Сквозная аналитика»
Учёт объектов и клиентов в агентстве недвижимости: где между заявкой и показом теряются деньги
Разбираю, где в агентстве недвижимости между заявкой и показом теряется до трети обращений и как учёт клиентов и объектов возвращает поток сделок.
Воронка в недвижимости: сделка на полгода и что считать вместо месячной конверсии
В новостройках сделка живёт до полугода. Разбираю, почему месячная конверсия врёт и какие метрики показывают деньги в воронке раньше договора.
Распределение заявок между риелторами: как раздавать лиды, чтобы не спорили о том, чей клиент
Как настроить автоматическую раздачу лидов между риелторами: очередь, таймер на зависшие заявки и закрепление клиента в CRM, чтобы не спорить, чей клиент.
Кейс по теме
Собственный проект — nikitaberdnikov.ru — Услуги для бизнеса0 ₽/мес · за сквозную аналитику вместо подписки на сервис
Разберу вашу ситуацию
Если статья попала в вашу задачу, напишите, как это устроено у вас сейчас. Отвечу, что имеет смысл поменять первым.
В течение 2 часов
Отвечаю сам, в рабочее время. Не бот и не менеджер.
Созвон на 15 минут
Смотрю, что уже настроено, и где именно теряется картина. Можно письменно.
План и смета
Что делаю по неделям и сколько это стоит. Смета фиксируется до старта.
ИП Бердников Никита Александрович · ИНН 370207422996 · работаю по договору с закрывающими документами